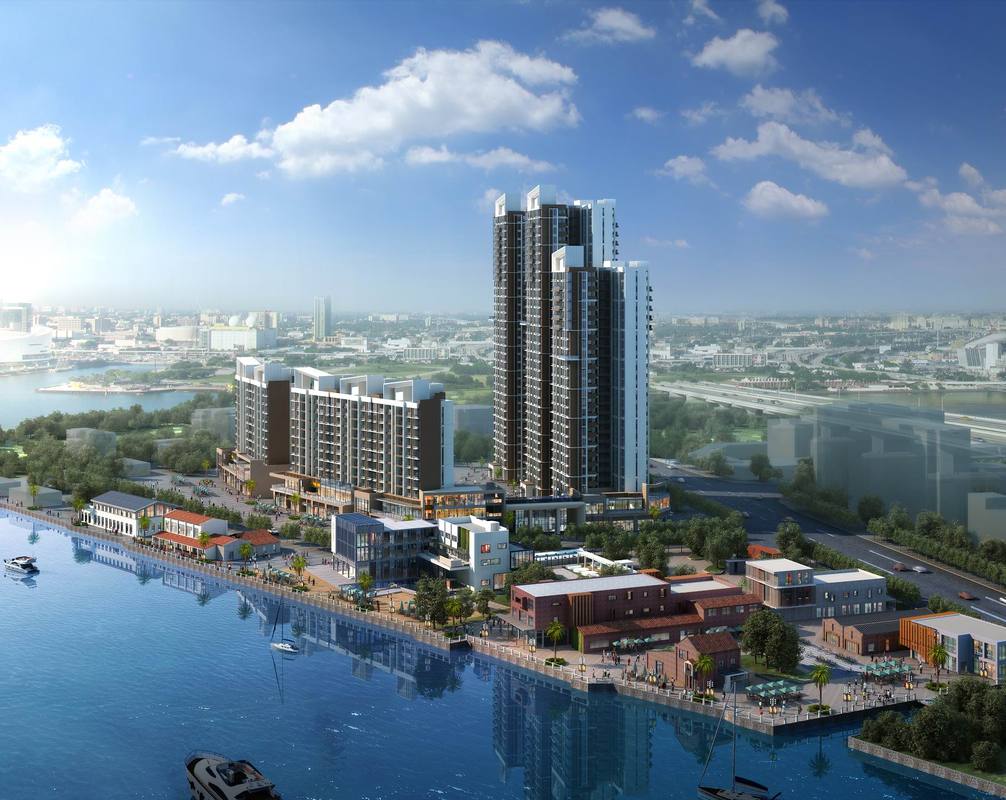
东莞市金田纸业 从造纸龙头到房地产开发的跨界转型之路
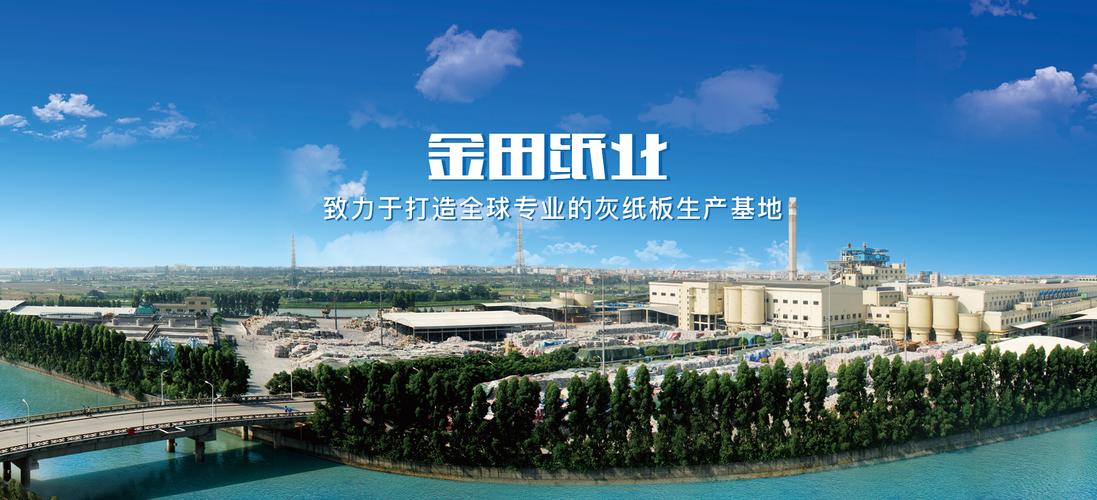
一、企业背景:纸业巨头的成长与积淀
东莞市金田纸业有限公司(以下简称“金田纸业”)成立于2003年,坐落在享有“制造业之都”美誉的广东省东莞市。经过二十余年的发展,金田纸业已成长为国内灰板纸、纱管纸等工业包装用纸领域的领军企业之一,拥有多条现代化造纸生产线,年产能规模在华南地区乃至全国同行业中占据重要地位。公司产品广泛应用于包装、印刷、建材等领域,客户网络覆盖珠三角并辐射全国。
在造纸主业稳步发展的金田纸业积累了雄厚的资金实力、丰富的土地资源储备以及成熟的产业运营经验。这为其后来涉足房地产开发经营埋下了伏笔。
二、跨界动因:为何造纸企业“驶入”地产赛道
金田纸业涉足房地产开发,并非偶然,而是多重因素叠加下的战略选择:
1. 土地资源的再开发价值
造纸企业通常拥有较大面积的工业用地和厂房。随着东莞城市更新进程加快、土地集约利用政策推进,原有工业地块的区位价值显著提升。通过“工改工”“工改商住”等城市更新路径,企业可以将低效工业用地转化为住宅、商业或产业综合体,释放土地增值红利。
2. 主业增长天花板与多元化需求
造纸行业属于周期性行业,受原材料价格波动、环保政策趋严、市场竞争加剧等因素影响,利润空间存在不确定性。房地产开发虽然周期长、资金密集,但在特定阶段能够带来可观的资产增值和现金流补充,形成“实业+地产”的双轮驱动格局。
3. 区域市场机遇
东莞作为粤港澳大湾区的重要节点城市,近年来城市化进程加速,住房需求、产业空间需求持续旺盛。金田纸业依托本土深耕优势,对区域市场较为熟悉,具备参与城市更新和地产开发的地缘条件。
三、开发经营模式:实业基因下的地产路径
从公开信息及行业观察来看,金田纸业的房地产开发经营呈现出以下特征:
1. 以城市更新为主要切入点
与纯开发商的“拿地—开发—销售”模式不同,金田纸业更多依托自有或关联地块,通过城市更新单元申报、土地用途变更等方式获取开发权益。这种模式土地成本相对可控,但涉及规划调整、拆迁补偿、政策审批等复杂环节,对企业的政府沟通能力和资金耐力要求较高。
2. 产业地产与住宅开发并举
基于原有工业背景,金田纸业在地产开发中倾向于“产业+居住”复合模式。一方面,保留或升级部分产业空间,引入智能制造、研发办公等业态;另一方面,配套建设住宅、商业和公共服务设施,实现产城融合。这种模式既契合地方政府的产业升级导向,也有助于平衡开发资金。
3. 稳健经营、量力而行
相较于一线的品牌房企,金田纸业在房地产开发领域属于“新兵”,其策略较为稳健:项目数量不多,开发节奏与资金实力相匹配,不盲目追求规模扩张。这种“实业思维做地产”的特点,使其在行业波动中具备一定的抗风险能力。
四、挑战与风险:跨界并非坦途
尽管具备土地和资金优势,金田纸业的地产之路仍面临不少挑战:
- 专业能力短板:房地产开发涉及规划设计、工程管理、营销策划、物业服务等多个专业环节,造纸企业原有团队难以完全覆盖,需要引入专业人才或与成熟房企合作。
- 资金周转压力:地产开发资金占用大、回报周期长,与造纸主业的现金流节奏存在差异,若遇市场下行,可能对集团整体资金链形成压力。
- 政策与市场风险:房地产行业调控政策多变,市场预期波动较大,城市更新项目审批周期长、不确定性高,对企业决策灵活性提出更高要求。
- 品牌认知跨越:从“纸业品牌”到“地产品牌”,消费者和合作方的认知转变需要时间和项目口碑积累。
五、前景展望:产城融合的想象空间
站在粤港澳大湾区建设和东莞制造业转型升级的背景下,金田纸业的房地产开发经营仍有较大的探索空间:
其一,深耕城市更新。依托存量工业用地资源,积极参与东莞“工改工”“产城融合”项目,将地产开发与产业运营结合,走差异化路线。
其二,强化合作开发。与品牌房企、产业运营商建立合作关系,借力专业团队弥补自身短板,降低试错成本。
其三,服务主业生态。地产开发反哺造纸主业,例如建设企业总部、研发中心、员工社区等,提升集团整体资产质量和人才吸引力。
##
东莞市金田纸业从造纸龙头到房地产开发经营的跨界,是中国制造业企业转型升级大潮中的一个缩影。它既体现了实体企业盘活存量资产、寻求多元增长的积极探索,也揭示了跨界经营中专业能力、资金管理和风险控制的重要性。金田纸业能否在地产领域复制其在造纸行业的成功,关键在于能否将实业基因中的稳健与耐心,转化为地产开发中的专业与精细。这条转型之路,值得持续关注。