房地产开发不动产转让项目土地增值税实务全解析
房地产开发经营中,不动产转让环节的土地增值税是企业税负成本的重头戏,也是税务稽查的敏感地带。一个项目从土地取得、开发建设到销售转让,土地增值税的测算与清缴贯穿始终,稍有不慎就可能面临补税、滞纳金甚至罚款的风险。
一、土地增值税的基本逻辑
土地增值税是对转让国有土地使用权、地上建筑物及其附着物并取得收入的单位和个人,就其转让房地产所取得的增值额征收的一种税。计税公式为:应纳税额 = 增值额 × 适用税率 - 扣除项目金额 × 速算扣除系数。增值额即转让收入减除法定扣除项目后的余额。
对于房地产开发企业而言,扣除项目主要包括:取得土地使用权所支付的金额、房地产开发成本、房地产开发费用、与转让房地产有关的税金,以及财政部规定的其他扣除项目(可按取得土地使用权支付金额与开发成本之和的20%加计扣除)。
二、不动产转让中的典型争议点
1. 收入确认的时点与金额
转让收入包括货币收入、实物收入和其他经济利益。实践中,以房抵债、以房换地、股权转让实质转让不动产等情形,是否应视同销售缴纳土地增值税,需要结合合同实质判断。分期收款销售、预售等模式下,纳税义务发生时间的认定也常引发税企分歧。
2. 扣除项目的归集与分摊
开发成本中,土地成本、建安成本、前期工程费、基础设施费、公共配套费等如何在可售物业与自持物业之间分摊,直接影响增值额。分期开发项目还需注意各期扣除项目的合理划分。各地对分摊方法(占地面积法、建筑面积法、层高系数法等)的执行口径不尽相同,需提前与主管税务机关沟通确认。
3. 清算条件与清算单位
当项目销售比例达到85%以上,或预售许可证满三年仍未销售完毕,或纳税人申请注销税务登记但未办理土地增值税清算手续等情形时,主管税务机关可要求纳税人进行清算。清算单位的确定以国家有关部门审批的房地产开发项目为单位,对于分期开发的项目,以分期项目为单位清算。
4. 尾盘与自持物业的处理
清算后再转让房地产的,应按规定进行尾盘销售的土地增值税申报。对于自持物业转为销售时,需按转让旧房及建筑物处理,扣除项目按评估价格或购房发票金额加计计算。
三、实务操作中的风控要点
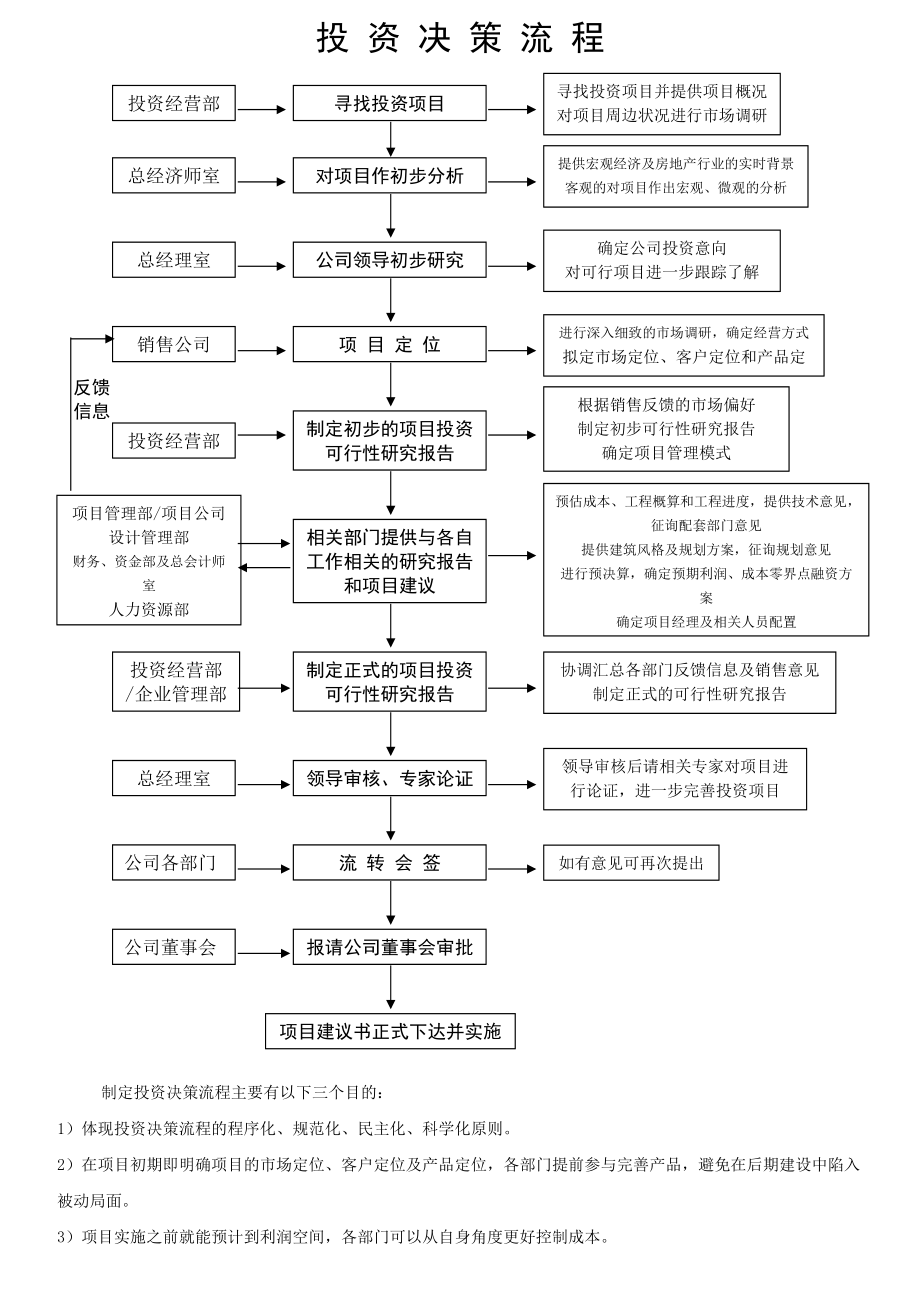
在项目启动阶段就应建立土地增值税测算模型,将税负作为投资测算的核心指标。合同签订时避免出现“包税”条款而引发争议。成本票据务必做到合同、发票、资金流、工程实物“四流一致”。对公共配套设施、地下车位等特殊业态的成本分摊,提前与税务部门沟通备案。清算申报前做好自查,重点核对收入完整性、扣除项目合法性与分摊合理性。
四、
土地增值税的管理贯穿房地产开发全周期,是一项系统工程。开发商需在项目前期做好税务规划,执行中完善凭证管理与台账,清算期积极应对与专业支持并重,方能在合法合规前提下有效控制税负、降低风险。
关注点赞,私信领取电子版《房地产开发土地增值税清算实务指引》。